L’Euro Digitale: Moneta di Stato o Guinzaglio Elettronico?
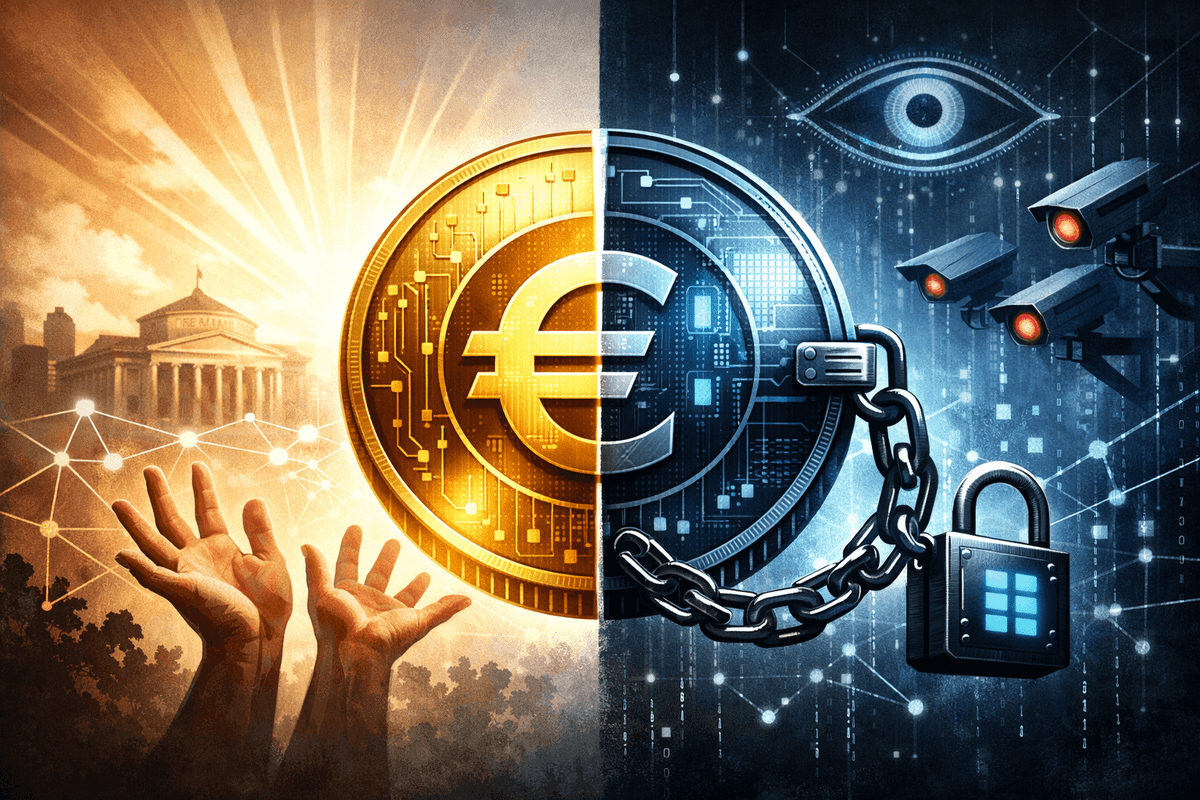
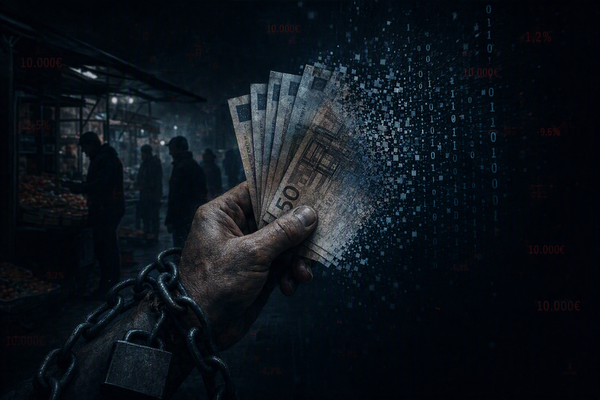
L’Europa si prepara a una svolta monetaria senza precedenti. La Banca Centrale Europea (BCE) sta sviluppando l’Euro Digitale, una nuova forma di moneta pubblica pensata per affiancare il contante. Nelle comunicazioni ufficiali si parla di sovranità monetaria, pagamenti più semplici, inclusione finanziaria e risposta alle criptovalute private e alle stablecoin emesse dalle Big Tech.
Ma dietro il linguaggio rassicurante dell’innovazione si nasconde un cambiamento molto più profondo: il rapporto tra cittadino, Stato e denaro.
Il contante è valore fisico, anonimo, finale. L’Euro Digitale, per sua natura, è codice. E il codice può essere monitorato, modificato, limitato o disattivato.
Quella che segue non è una profezia, ma un’analisi dei rischi strutturali insiti in questo modello.
1. La fine dell’anonimato: il panopticon finanziario
Il contante è l’unico mezzo di pagamento che garantisce anonimato reale e totale. Se consegno 50 euro a un’altra persona, la transazione avviene solo tra noi due. Nessun intermediario, nessun database, nessuna traccia.
Con l’Euro Digitale il paradigma cambia. Anche assumendo le promesse della BCE su un’elevata tutela della privacy per le microtransazioni, la struttura resta centralizzata.
Il punto critico non è l’intenzione attuale, ma l’architettura.
Ogni pagamento digitale, per definizione, genera un dato. In uno scenario di emergenza economica, sanitaria o politica, l’autorità che controlla l’infrastruttura avrebbe una visibilità completa su chi spende, dove, quando e per cosa.
Oggi le banche commerciali vedono le tue transazioni, ma lo Stato deve passare da procedure legali per accedervi. Con una CBDC centralizzata, il “proprietario” del registro è direttamente l’istituzione pubblica. È una differenza non marginale.
2. Il click che spegne il portafoglio
Domanda semplice: un governo potrebbe bloccare o azzerare i fondi di un cittadino con un click?
Risposta tecnica: sì.
Confiscare contante richiede un’azione fisica, tempo, personale e un mandato. Bloccare un wallet digitale è un’operazione informatica istantanea.
Non si tratta di fantascienza. Negli ultimi anni abbiamo già visto conti correnti congelati per motivi politici o di ordine pubblico, come accaduto in Canada durante le proteste dei camionisti, o in altri contesti geopolitici.
Con l’Euro Digitale il processo sarebbe ancora più diretto. Non servirebbe coinvolgere una banca privata. Essendo una passività della Banca Centrale, l’accesso al denaro potrebbe essere sospeso o revocato direttamente alla fonte.
Il risultato pratico è semplice: senza wallet funzionante, sei escluso dalla vita economica.
3. La programmabilità: quando il denaro ha delle regole
Questo è l’aspetto più delicato. L’Euro Digitale non è solo una rappresentazione di valore, ma può diventare denaro programmabile o supportare pagamenti condizionati.
Tecnicamente significa che è possibile inserire regole sull’uso del denaro. Alcuni esempi, tutti tecnicamente fattibili:
Scadenza del denaro
Per stimolare i consumi, potrebbero essere emessi euro che perdono valore o scadono se non spesi entro un certo periodo. Il risparmio diventerebbe impossibile per definizione.
Limiti di utilizzo
Un sussidio potrebbe funzionare solo per certe categorie di beni: alimentari sì, alcol o tabacco no. In scenari più avanzati, legati a obiettivi climatici o sociali, si potrebbero imporre limiti su carburante, viaggi o carne.
Limiti territoriali
Fondi destinati a una certa area potrebbero essere spendibili solo lì, impedendo di fatto acquisti fuori zona o presso aziende di altre regioni o Paesi.
Il punto non è se queste misure siano “giuste” o “sbagliate”, ma il fatto che il denaro smette di essere neutrale e diventa uno strumento di politica comportamentale.
4. La trappola dei tassi negativi
Oggi il contante rappresenta un’ancora di salvezza. Se le banche applicano tassi troppo penalizzanti, puoi ritirare i tuoi soldi e conservarli. Questo pone un limite pratico ai tassi negativi.
Se il contante venisse marginalizzato o reso scomodo, quel limite sparirebbe.
La Banca Centrale potrebbe applicare tassi negativi direttamente sui wallet digitali, erodendo automaticamente il risparmio per spingere i cittadini a spendere.
Non servirebbero decisioni individuali. Il prelievo avverrebbe per design.
5. Il controllo “on/off”
Il contante funziona senza elettricità, senza internet, senza autorizzazioni.
Un sistema di moneta digitale, invece, richiede infrastruttura, software, accessi e permessi.
Anche ammettendo soluzioni offline temporanee, la validazione finale resta centralizzata. Questo introduce un potere enorme: decidere chi è dentro e chi è fuori dal sistema economico.
Il controllo non è più fisico, ma amministrativo.
Conclusione: strumento o arma?
La BCE afferma che l’Euro Digitale:
- non limiterà la libertà di spesa,
- non sostituirà il contante,
- non sarà usato per il controllo sociale.
Ed è possibile che queste intenzioni siano sincere oggi.
Ma chi studia sistemi complessi, sicurezza informatica e teoria politica sa una cosa semplice: la capacità tecnica viene sempre prima dell’uso politico.
Se costruisci un’infrastruttura che permette di:
- tracciare ogni transazione,
- bloccare fondi istantaneamente,
- decidere cosa può essere acquistato,
allora la libertà economica del cittadino non dipende più dalla natura del denaro, ma dalla promessa di chi governa di non abusarne.
È il passaggio dalla proprietà del denaro al permesso di usarlo.
Ed è una differenza che merita molta più attenzione di quanta ne stia ricevendo oggi.