IL CONTANTE DEI POVERI
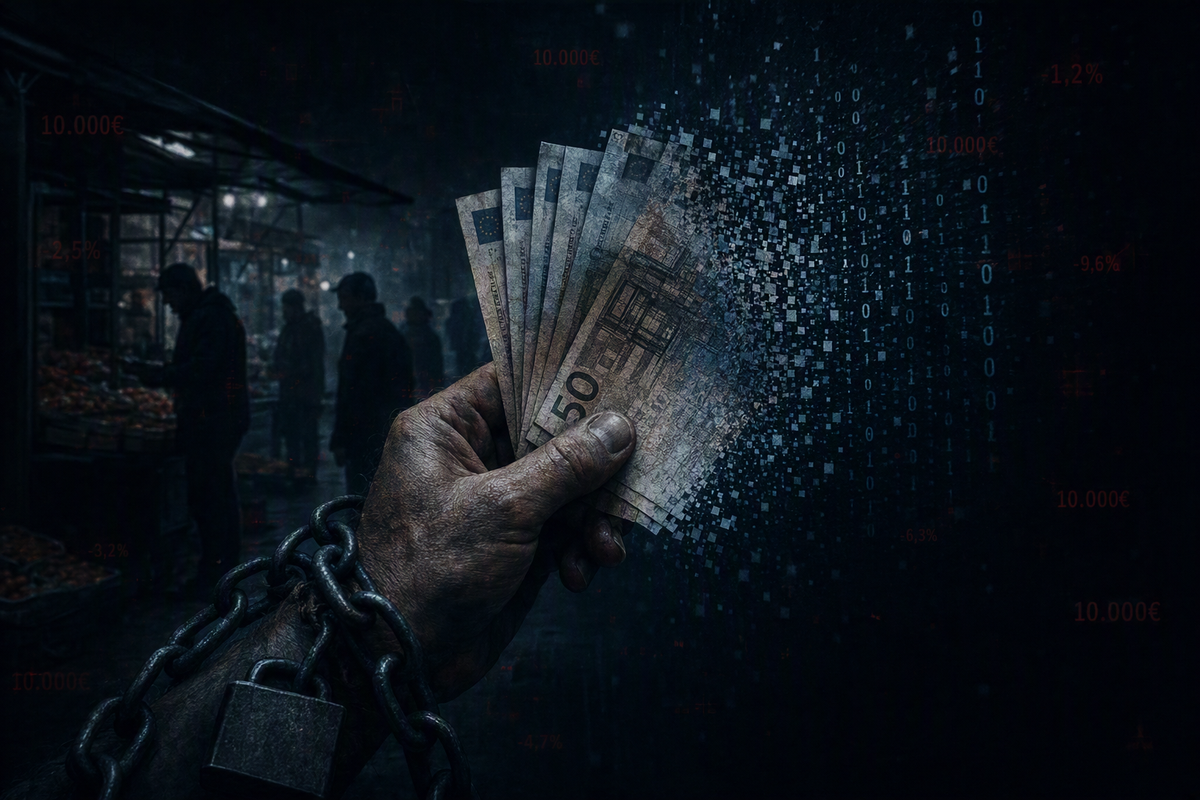
Come le norme anti-riciclaggio finiscono sempre per colpire chi non ricicla niente
L'8 marzo 2026, la Svizzera ha fatto una cosa insolita.
Ha votato per mettere il contante in Costituzione.
Non una legge. La Costituzione. Oltre il 73% degli elettori ha approvato il controprogetto elaborato dal Governo che inserisce nella Carta fondamentale il principio secondo cui l'unità monetaria svizzera è il franco, e affida alla Banca nazionale il compito esplicito di garantirne la disponibilità fisica.
Nello stesso periodo storico, l'Unione Europea andava nella direzione opposta.
Il Regolamento UE 2024/1624 impone a tutti gli Stati membri di adeguarsi entro il 10 luglio 2027 a un limite massimo di 10.000 euro per i pagamenti in contanti. I paesi attualmente privi di limiti - Germania, Austria, Paesi Bassi, Irlanda, Finlandia - dovranno introdurre una soglia entro quella data.
Il testo prevede inoltre obblighi di due diligence rafforzata per transazioni in contante superiori a 3.000 euro, indipendentemente dal limite nazionale applicabile. In pratica: sopra 3.000 euro, chi vende è obbligato a registrare l'identità del compratore e conservare i dati per cinque anni.
Due direzioni. Stesso momento.
La giustificazione è sempre la stessa
Riciclaggio. Terrorismo. Evasione fiscale. Criminalità organizzata.
Il contante, nella narrativa ufficiale, è il complice silenzioso di ogni traffico illegale. Sporco per definizione. Da tracciare, limitare, scoraggiare.
Il problema è che questa narrativa non regge all'esame dei fatti.
Un capitolo pubblicato su Springer esamina il rapporto tra contante e antiriciclaggio e mostra come la relazione tra cash e criminalità organizzata sia molto più complessa di quanto le giustificazioni politiche suggeriscano. La letteratura economica è abbastanza chiara su un punto: i grandi criminali non usano buste di contante. Usano fiduciarie, società anonime, bonifici internazionali, criptovalute, strutture offshore. Il contante, per chi muove decine di milioni, è ingombrante e rischioso.
Chi usa il contante, davvero, sono altri.
Il pensionato che ha sempre pagato così. Il lavoratore in nero che compra un motorino usato. Il piccolo commerciante che preferisce il resto vero a quello virtuale. La persona che non si fida delle banche, o che semplicemente non ci ha mai avuto un rapporto facile.
Secondo i dati della Banca nazionale svizzera, nel 2017 oltre il 70% dei pagamenti avveniva in contante. Nel 2024 la quota si è ridotta a circa il 30%. Eppure il 95% degli intervizzati dichiara di voler continuare ad avere accesso al contante.
La gente lo usa meno. Ma vuole che esista.
C'è una differenza tra scegliere di non usarlo e non poterlo usare. E quella differenza vale.
Il problema non è la soglia. È la logica.
Tra i motivi che hanno spinto l'Unione Europea ad approvare il nuovo regolamento figurano la lotta al riciclaggio di denaro, il contrasto al finanziamento del terrorismo e la riduzione dell'evasione fiscale. Secondo Bruxelles, chi non ha nulla da nascondere può tranquillamente trasferire somme consistenti attraverso strumenti digitali.
"Chi non ha nulla da nascondere."
È una frase che torna spesso, in questi dibattiti. Ed è una frase che andrebbe guardata con attenzione, perché contiene un'assunzione silenziosa: che la privacy finanziaria sia un privilegio dei colpevoli.
Non è così.
La privacy finanziaria è uno strumento di autonomia. Sapere che ogni acquisto, ogni scambio, ogni transazione viene registrata da qualche parte - e potenzialmente analizzata, correlata, conservata per cinque anni - cambia il modo in cui le persone si muovono. Non solo i criminali. Tutti.
La vera domanda non è se i limiti al contante fermano il crimine organizzato. La risposta, perlopiù, è no - o almeno non in modo significativo, come la letteratura economica suggerisce da anni.
La vera domanda è: a chi servono davvero questi limiti?
La risposta è nella parola che i testi ufficiali usano con maggiore frequenza: tracciabilità. Ogni transazione registrata significa dati, controllo, capacità di tassare quello che oggi sfugge.
È una scelta politica. Forse anche legittima. Ma è onesto chiamarla con il suo nome.
La Svizzera ha capito qualcosa
In un'Europa che corre verso i pagamenti digitali e accarezza l'idea di un euro digitale elaborato dalla BCE, la Svizzera ha scelto di andare in direzione opposta - o almeno di non lasciare che la direzione la decidessero i mercati o la tecnologia da soli.
L'antropologo e attivista Brett Scott ha definito il voto svizzero "un segnale importante al mondo", ricordando che da decenni le banche promuovono i pagamenti digitali, e che per questo è significativo quando un paese prende una posizione chiara e afferma di voler proteggere il contante.
Non è nostalgia. Non è paura del progresso.
È la consapevolezza che quando uno strumento di scambio diventa obbligatorio - quando l'alternativa scompare per legge o per inerzia - qualcosa cambia nel rapporto tra il cittadino e chi gestisce quell'infrastruttura.
Le banche. I processori di pagamento. Lo Stato.
Il contante è l'unico mezzo di pagamento che non passa attraverso un intermediario. L'unico che funziona anche quando i sistemi cadono, la corrente manca, la banca decide di bloccare il conto per una verifica. L'unico che non registra niente.
Chi paga il prezzo
Le norme anti-riciclaggio hanno un effetto collaterale ben documentato: colpiscono in modo sproporzionato le persone che già faticano.
Chi ha un conto corrente regolare, una carta di credito, un'identità finanziaria consolidata - per lui le nuove regole sono un fastidio marginale. Magari non può più comprare un motorino usato in contanti da un privato senza registrare il proprio nome. Poca cosa.
Ma per chi vive ai margini del sistema formale, per chi ha avuto problemi bancari, per chi gestisce piccole transazioni informali in nero non per evadere il fisco ma per sopravvivere - per queste persone ogni soglia abbassata è una porta che si chiude.
La criminalità organizzata si adatta. Ha sempre trovato il modo di muovere denaro attraverso strumenti più sofisticati del contante. Lo fa da decenni.
I pensionati che comprano e vendono roba su Subito.it non si adattano. Semplicemente, non possono più farlo come prima.
Una nota finale
Non sto dicendo che il contante vada difeso a tutti i costi, o che le norme anti-riciclaggio siano inutili per definizione.
Sto dicendo che quando una misura si giustifica con un obiettivo - il contrasto al crimine - ma produce effetti principalmente su chi criminale non è, vale la pena chiedersene la ragione.
E la ragione, in questo caso, sembra abbastanza chiara.
Si chiama controllo finanziario. Ed è una scelta politica come un'altra.
Ma almeno chiamiamola così.
Fonti
- Regolamento UE 2024/1624, in vigore dal 10 luglio 2027 - testo ufficiale EUR-Lex
- Referendum svizzero dell'8 marzo 2026 - swissinfo.ch / efd.admin.ch
- Cash, Crime and Anti-Money Laundering - capitolo in Springer, disponibile su link.springer.com/chapter/10.1007/978-3-319-64498-1_7
- Banca Nazionale Svizzera, sondaggi sulle abitudini di pagamento 2017-2024